
银叶投资 | 2026年第43周简报
2026-10-21 · gsffhh.com
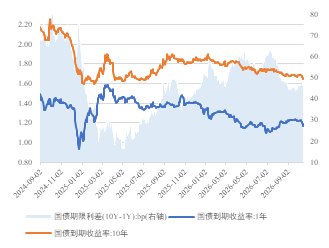
债券市场则在一众利多消息和做多情绪中出现了高位回落。首先是前一周周末央行公告买断式回购增加2000亿规模,市场受到情绪提振,现券在期货收盘后下行3BP,来到年内低点,30年国债2.05%以下。市场认为央行开始转入宽松,积极做多。但周一TL大幅高开后,市场止盈情绪高涨,收益率出现上行回调,随后周中传出央行关注机构买入长期利率的行为,对利率过快下行表示关注。随后
债券市场则在一众利多消息和做多情绪中出现了高位回落。首先是前一周周末央行公告买断式回购增加2000亿规模,市场受到情绪提振,现券在期货收盘后下行3BP,来到年内低点,30年国债2.05%以下。市场认为央行开始转入宽松,积极做多。但周一TL大幅高开后,市场止盈情绪高涨,收益率出现上行回调,随后周中传出央行关注机构买入长期利率的行为,对利率过快下行表示关注。随后债券持续调整多日。但总体调整幅度有限,在3BP之内,只周五止盈盘消化之后,短期长端利率出现企稳迹象。
权益市场超预期下跌,节后第一周仅有的两个交易日,市场的加速下跌,托底资金买入ETF,市场预期有所好转,但是本周权益市场在海外悲观情绪和国内权益流动性匮乏的情况下,引发了市场出现了持续的止损卖出,承接资金有限的情况下,市场持续下跌,指数单周下跌较大,上证指数跌幅-2.56%, 中证1000指数 跌幅-6.62%,其中看到市场恐慌性情绪的代表是,前半周看到红利股票在整体性减仓的抛压之下,出现了补跌。虽然周中多日出现ETF放巨量买入,但是市场的磨底的过程依然艰难,国家队的买入仍然是以提供流动性的托底为主。周中传出监管对卖出行为做出限制的传闻,大概率为真,短期的政策底部和情绪底部可能都已经出现了,但是筹码底部还需要夯实。
霍尔木兹海峡及周边海域安全形势持续恶化,船舶通行风险并未降低。周内多家外资研报亦提及中东风险升级情景,航运袭击再起叠加沙特与胡塞在也门的冲突升级,使中东石油流动的恢复近期承压,上周据报道特朗普要求军方制定新的打击方案,包括可能动用MOAB一美军最大的非核炸弹,且本轮冲突中尚未使用过。叠加周内俄乌冲突升级,据乌方报导俄罗斯于17日凌晨至上午持续袭击乌多个地区能源基础设施,油价中枢继续抬升。
同时在油运层面,一方面流量在近期高点下方企稳一一出阿曼湾的原油即成品油近期稳定至约16Mb/d(含阿曼湾STS过驳口径,战前参考23Mb/d);LNG仍继续流出阿曼湾,但过去一周仅为冲突前水平的20%一一天然气这条线远未恢复。另一方面由于油轮离港速度放缓而装载仍在继续,海湾内的“水上石油”(oil-on-water)库存环比增加了1000万桶。但目前来看,通过外交手段短期恢复通航的概率正在减小,低库存+较低的投机仓位+深back的组合,意味着任何供应扰动都会被放大成价格的上行脉冲。
海外宏观:美国9月CPl超预期上行一一总体环比+0.6%、核心环比+0.3%;同比看总体CPI升至3.7%、核心2.6%。尽管数据上行,摩根士丹利预计美联储10月按兵不动、12月加息25bp、明年3月再加25bp;风险偏向更快、更大幅度的紧缩。强化中东能源供给冲击一输入成本抬升一美国核心通胀黏性一美联储紧缩路径。后续关注成本项与宏观数据读数变化,若反映美联储决策落后于曲线的概率上升,紧缩加速将主导商品定价。
国内宏观:9月中国通胀呈现上游热、下游冷的鲜明分化一一地缘矛盾对中国的传导路径是通过能源、运费与物流成本推高上游行业PPI,向下游传导有限。地产端30城一手房成交过去一周回升但仍低于去年同期,16城二手房回升至与去年同期持平,生产资料PPI远快于生活资料,说明终端需求疲弱正在制约成本传导、挤压中下游利润一一这是当前通胀结构最值得警惕的一点,即上游涨价并未转化为终端通胀。
综合而言,宏观层面的实际利率和强美元是当前商品的第一层逆风约束,市场预期的12月起连续加息25bp的路径意味着名义与实际利率中枢上移压制贵金属与工业金属的金融属性,但多数品种的下方由成本曲线与资源国政策托住,能源价格维持高位本身也就在强化紧缩路径,形成[能源涨一通胀黏一加息一需求受压!的负反馈,这也是能化多头需要跟踪和强化关注的利空演绎路径。